Rendita catastale e classificazione: gli aspetti fiscali da conoscere
Il valore di un immobile non si legge soltanto nel prezzo di vendita. Categoria e rendita catastale incidono sul trattamento fiscale dell’acquisto e sui successivi costi di possesso. Comprenderle permette di valutare un’operazione con maggiore consapevolezza.
Categoria e rendita catastale: due informazioni diverse
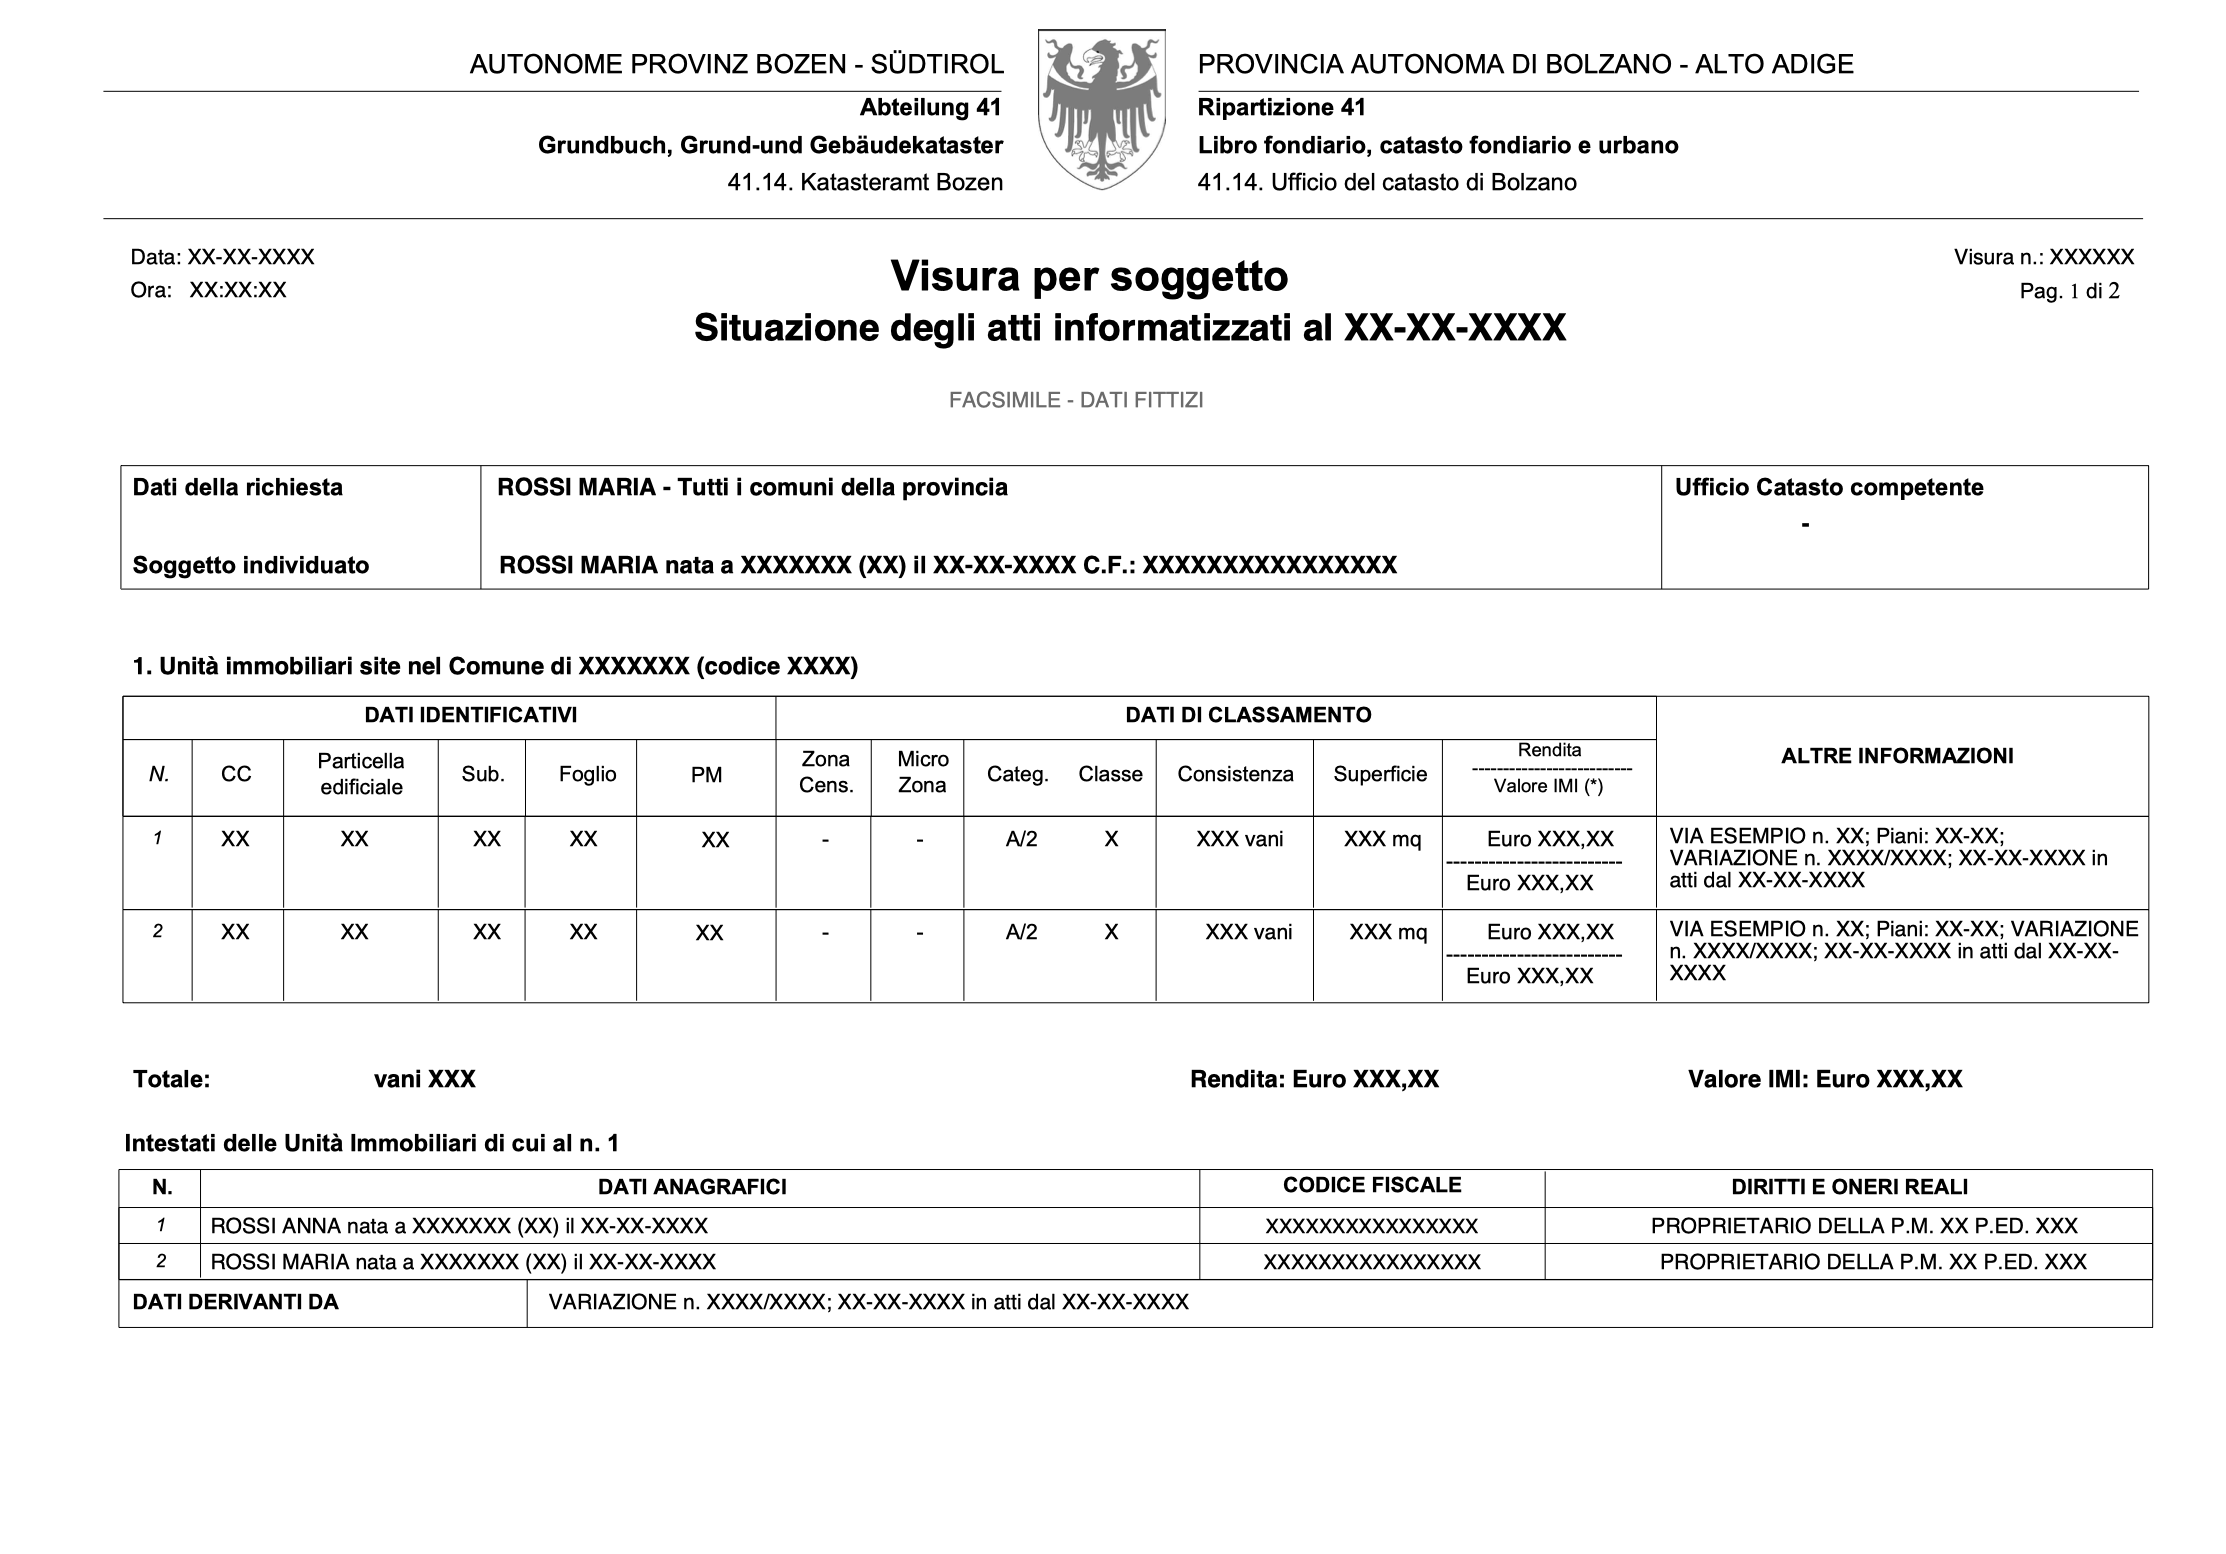
La categoria catastale identifica la tipologia dell’immobile: A/2 per le abitazioni di tipo civile, A/10 per gli uffici, C/1 per i negozi, per citare alcuni esempi.
La rendita catastale è invece un valore attribuito all’unità immobiliare ai fini fiscali. Non coincide con il valore di mercato e non rappresenta una stima del prezzo al quale l’immobile può essere venduto.
Entrambe le informazioni contribuiscono a determinare il trattamento tributario dell’operazione, insieme alle caratteristiche dell’acquirente, del venditore e del trasferimento.
Quando le imposte si calcolano sul valore catastale
Per determinati acquisti di abitazioni e relative pertinenze è possibile applicare il sistema del prezzo-valore: le imposte vengono calcolate sul valore catastale, indipendentemente dal prezzo pattuito, che deve comunque essere dichiarato integralmente nell’atto.
Questo sistema non si applica automaticamente a ogni compravendita. Richiede, tra le altre condizioni, che l’acquirente sia una persona fisica che non agisce nell’esercizio di attività commerciali, artistiche o professionali, che il trasferimento sia soggetto a imposta di registro proporzionale e che l’acquirente ne faccia espressa richiesta al notaio.
Può quindi riguardare anche determinate vendite da impresa esenti da IVA, mentre sono escluse le cessioni soggette a IVA.
Per un’abitazione acquistata con le agevolazioni “prima casa”, quando ricorrono le condizioni previste, il valore catastale si determina mediante il seguente calcolo:
Rendita catastale × 1,05 × 110 = rendita catastale × 115,5.
È importante distinguere questo valore dal prezzo commerciale: rispondono a finalità diverse e possono essere anche sensibilmente distanti.
Categorie particolari e agevolazioni
La classificazione catastale può incidere sull’accesso ai benefici fiscali. Le abitazioni classificate nelle categorie A/1, A/8 e A/9, ad esempio, sono escluse dalle ordinarie agevolazioni “prima casa”. Una proprietà commercialmente prestigiosa, tuttavia, non appartiene necessariamente a queste categorie: occorre verificarne l’effettiva classificazione.
Anche gli immobili con caratteristiche o regimi particolari richiedono un esame dedicato. Non è opportuno trasferire automaticamente a un immobile agricolo, a un ufficio o a un’altra tipologia le regole previste per un’abitazione.
I costi successivi all’acquisto
La rendita catastale può incidere anche sulle imposte legate al possesso. In Alto Adige il riferimento è l’IMI, l’imposta municipale immobiliare, che dal 2014 sostituisce sul territorio provinciale IMU e TASI.
L’importo effettivamente dovuto dipende dalla disciplina applicabile, dalle aliquote comunali e dalle eventuali detrazioni, agevolazioni o esenzioni. La rendita, da sola, non basta quindi a determinare il costo fiscale annuale.
Eventuali incongruenze catastali meritano una verifica tecnica: una variazione deve essere giustificata dalla situazione dell’immobile e dalle regole vigenti, senza presumere che comporti necessariamente una riduzione delle imposte.
L’approccio di Bozzimmobiliare
Per Bozzimmobiliare, una consulenza attenta considera anche gli elementi documentali che possono incidere sui costi e sulla fattibilità dell’acquisto.
Esaminiamo la documentazione disponibile, segnaliamo gli aspetti da approfondire e accompagniamo il confronto con il notaio e i professionisti competenti, secondo le rispettive responsabilità.
Un acquisto consapevole nasce dalla chiarezza: sul valore dell’immobile, sui diritti che si acquistano e sui costi complessivi dell’operazione.